Der europäische Fashion-Markt wächst weiter – aber nicht schnell genug, um operative Schwächen zu verdecken. Marken und Händler können sich nicht mehr darauf verlassen, dass ein expandierender Gesamtmarkt automatisch für steigende Umsätze sorgt. Wer stärker als der Markt wachsen will, muss Marktanteile gewinnen, Kaufunsicherheit reduzieren und mehr aus jedem gewonnenen Kunden herausholen.
Dabei zählt im Fashion E-Commerce nicht allein, wie viele Bestellungen eine Kampagne erzeugt. Entscheidend ist, wie viele Produkte nach der Rückgabefrist tatsächlich beim Kunden bleiben und welchen Deckungsbeitrag sie erwirtschaften.
Die wichtigste Einheit für profitables Wachstum ist nicht die Bestellung, sondern der behaltene Artikel.
Diese Analyse richtet sich an Fashion-Marken, Online-Händler, E-Commerce-Verantwortliche und Shopping-Teams, die Produktdaten, Content, Kampagnen und Retouren nicht länger getrennt voneinander steuern wollen.
So wurde diese Analyse erstellt
Grundlage ist der Google-Report Europe State of Fashion ’26 vom Juli 2026. Ein zentraler Bestandteil des Reports ist eine Befragung von 2.380 Fashion-Käufern in Großbritannien, Deutschland, Frankreich, Italien und Spanien, die innerhalb der vorherigen drei Monate einen relevanten Kauf getätigt hatten.
Der Report kombiniert diese Befragung mit Daten und Analysen unter anderem von Statista, Euromonitor, GWI, Vinted, BCG, McKinsey und weiteren Branchenquellen. Nicht alle Ergebnisse beziehen sich daher auf dieselben Länder, Zielgruppen oder Zeiträume.
Wichtige Einschränkungen:
- Der für 2030 ausgewiesene Online-Anteil ist eine Teamschätzung und keine unabhängige Marktprognose.
- Einige Zahlen zu Agentic Commerce stammen aus Early-Adopter-Befragungen in den USA und Großbritannien.
- Die Secondhand-Analyse auf Seite 30 umfasst eine andere Länderauswahl als die zentrale EU5-Befragung.
- Die Aussagen zu drei bis acht KI-Empfehlungen und einer angeblich 60-fach höheren Auswahlwahrscheinlichkeit strukturierter Produkte basieren auf einem einzelnen Anbieterinterview.
- Die im Report genannten Google-Produkte und Kampagnenlösungen sind als Anbieterperspektive einzuordnen.
Die folgenden Handlungsempfehlungen sind redaktionelle Ableitungen. Beispielrechnungen sind ausdrücklich als solche gekennzeichnet und stellen keine zusätzlichen Marktdaten dar. Damit trennt die Analyse Quellenbefunde, fachliche Einordnung und illustrative Modelle – entsprechend dem von Google empfohlenen Prinzip, bei Inhalten transparent zu machen, wer sie erstellt hat, wie sie entstanden sind und warum sie veröffentlicht werden.
Die wichtigsten Ergebnisse im Überblick
| Marktsignal | Befund | Konsequenz für Marken und Händler |
|---|---|---|
| Langsames Marktwachstum | 2,5 % jährliches Wachstum bei Apparel und Footwear in Europa bis 2030 | Wachstum muss überwiegend durch Marktanteilsgewinne entstehen |
| Steigender Online-Anteil | von 34 % im Jahr 2025 auf geschätzte 41 % im Jahr 2030 | Produktdaten und digitale Kauferfahrung werden wichtiger |
| Komplexe Kaufreise | 1 von 3 Käufern nutzt mindestens drei Recherche-Touchpoints | Kampagnen, Content, Website und Filiale gemeinsam steuern |
| KI als Einkaufsberater | 57 % würden KI für Recherche oder Empfehlungen nutzen | Produkte müssen maschinenlesbar und eindeutig beschreibbar sein |
| Schwache Markenbindung | Nur etwa 1 von 3 Internetnutzern hat eine bevorzugte Fashion-Marke | Bewertungen, Produkttests und verlässlicher Service gewinnen an Gewicht |
| Hohe Retourenrelevanz | Größe und Passform verursachen 45 % bis 55 % der Retouren | Marketing nach Umsatz nach Retouren statt nach Bestellwert steuern |
| Etabliertes Secondhand-Verhalten | Rund 1 von 5 Käufern verwendet mindestens ein Viertel seines Budgets für Secondhand | Resale beeinflusst auch Preiswahrnehmung und Neukäufe |
1. Ein wachsender Markt ohne großen Rückenwind
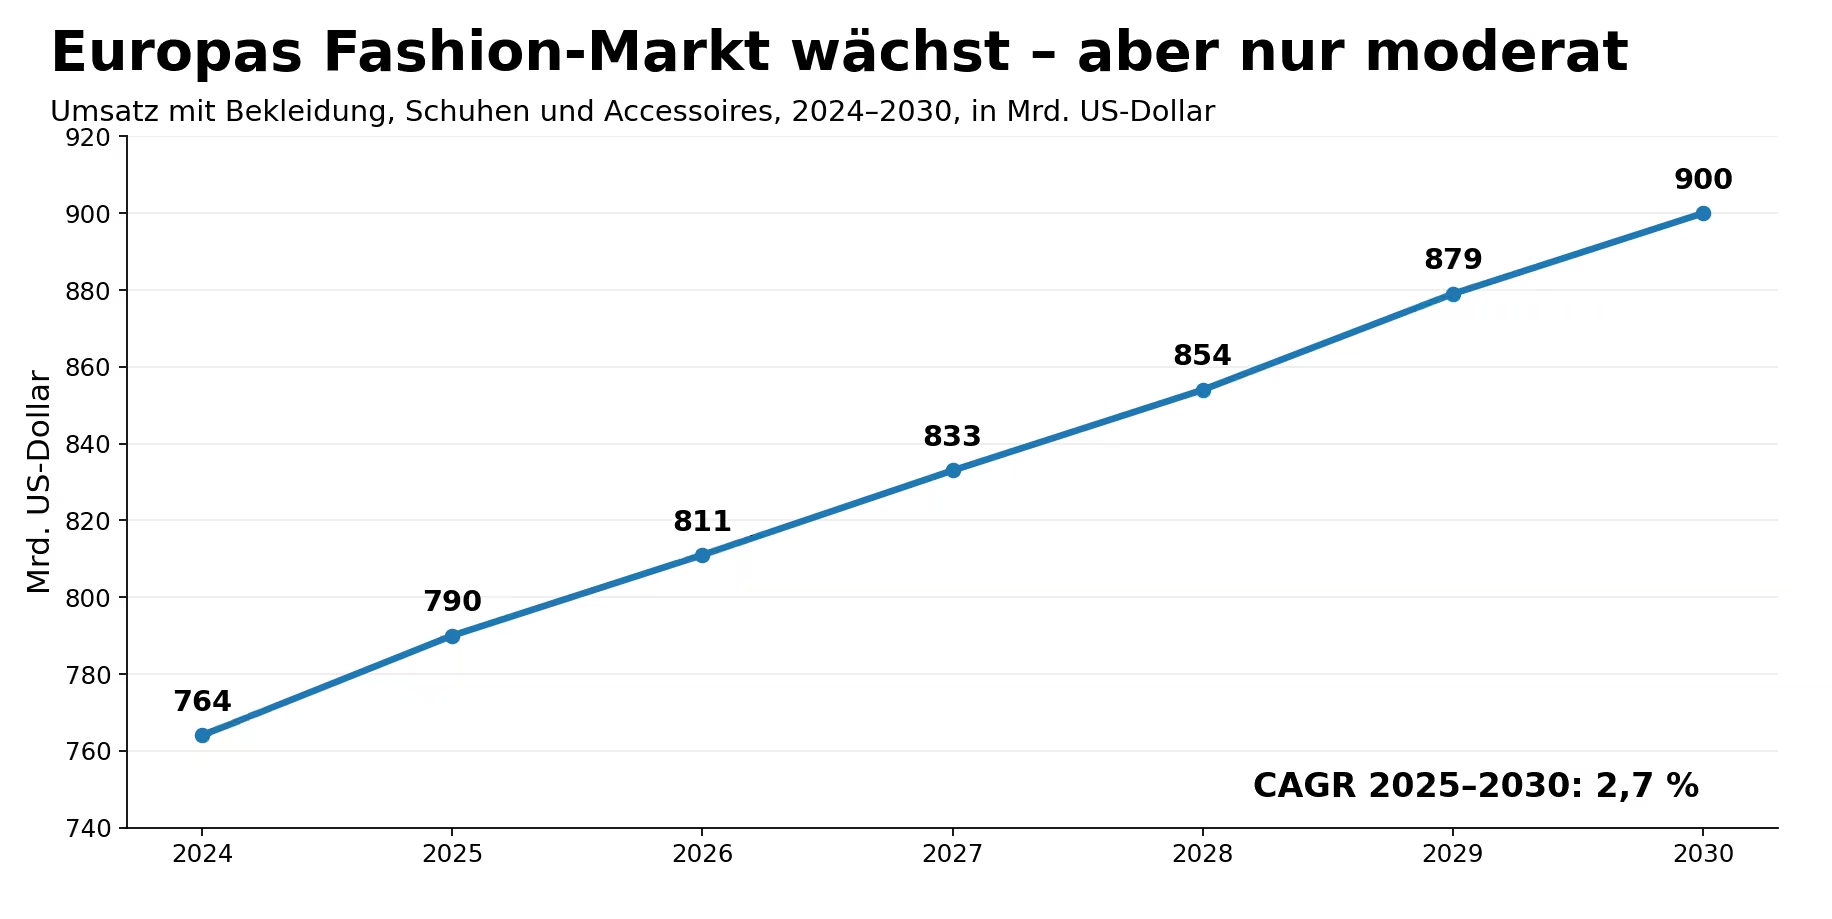
Der globale Markt für Bekleidung und Schuhe soll zwischen 2025 und 2030 durchschnittlich um etwa 3,0 Prozent pro Jahr wachsen. Für Europa erwartet der Report mit rund 2,5 Prozent ein etwas geringeres Wachstum.
Der gesamte europäische Fashion-Markt – einschließlich Accessoires – soll von rund 790 Milliarden US-Dollar im Jahr 2025 auf etwa 900 Milliarden US-Dollar im Jahr 2030 steigen. Das entspricht einem durchschnittlichen jährlichen Wachstum von rund 2,7 Prozent.
Die Entwicklung unterscheidet sich deutlich nach Kategorie:
| Segment | Erwartetes jährliches Wachstum 2025–2030 |
|---|---|
| Bekleidung | 2,0 % |
| Schuhe | 3,7 % |
| Accessoires | 3,8 % |
| Fashion-Markt insgesamt | 2,7 % |
Bekleidung bleibt das mit Abstand größte Segment, wächst jedoch langsamer als Schuhe und Accessoires. Das bedeutet nicht automatisch, dass Schuhe oder Accessoires für jeden Händler profitabler sind. Der Report enthält keine Daten, die eine generell höhere Marge dieser Kategorien belegen.
Die richtige Schlussfolgerung lautet deshalb nicht, das Sortiment pauschal in schneller wachsende Bereiche zu verschieben. Marken sollten prüfen, in welchen Kategorien sie tatsächlich Wettbewerbsvorteile, ausreichend Nachfrage, eine tragfähige Marge und ein beherrschbares Retourenrisiko besitzen.
Der Markt ist nicht wirklich nullsummenartig – fühlt sich aber so an
Google bezeichnet die Situation als „Zero-sum market“. Ganz wörtlich ist das nicht korrekt, weil der Markt weiterhin wächst. Aus Sicht eines einzelnen Händlers ist die Beschreibung dennoch nachvollziehbar.
Bei einem jährlichen Marktwachstum von zwei bis drei Prozent kann ein Unternehmen kaum zweistellig wachsen, ohne Marktanteile von anderen Anbietern zu gewinnen. Zusätzlicher Umsatz entsteht daher vor allem durch:
- bessere Sichtbarkeit in relevanten Kategorien,
- höhere Conversion-Raten,
- niedrigere Retouren,
- mehr Wiederkäufe,
- neue Zielgruppen oder Regionen,
- eine stärkere Differenzierung gegenüber austauschbaren Händlern.
Konkrete Handlungsempfehlung
Bewerte Sortimente nicht nur nach Umsatz und Wachstum, sondern mindestens anhand von fünf Größen:
- realisierter Deckungsbeitrag,
- Retourenquote,
- Lagerreichweite und Verfügbarkeit,
- Wiederkauf- und Cross-Selling-Potenzial,
- Wettbewerbs- und Preisdruck.
Ein stark wachsendes Segment kann wirtschaftlich unattraktiv sein, wenn die Produkte hohe Retouren, kurze Lebenszyklen oder einen extremen Preiswettbewerb aufweisen. Umgekehrt kann eine nur moderat wachsende Nische sehr profitabel sein, wenn die Marke dort eine klare Position besitzt.
2. Online gewinnt – aber die Kaufentscheidung bleibt kanalübergreifend
Der europäische Fashion-Umsatz verschiebt sich weiter in Richtung E-Commerce. Der Online-Anteil bei Apparel und Footwear lag 2025 bei rund 34 Prozent. Für 2030 weist der Report einen Anteil von 41 Prozent aus.
Diese 41 Prozent sind ausdrücklich eine Teamschätzung auf Basis bisheriger Trends. Sie sollten nicht als garantierte Prognose behandelt werden. Die Richtung ist dennoch eindeutig: Online wächst schneller als der stationäre Fashion-Handel, auch wenn der größere Umsatzanteil 2030 weiterhin offline entstehen dürfte.
Eine im Report zitierte Amazon-und-BoF-Studie kommt zusätzlich zu dem Ergebnis, dass 80 Prozent der Befragten im zurückliegenden Jahr Fashion online gekauft hatten. Ein Drittel hatte mindestens fünf Online-Käufe getätigt.
Das bedeutet jedoch nicht, dass sich die Customer Journey vollständig ins Internet verlagert.
Die Kaufreise ist eine Recherche-Schleife
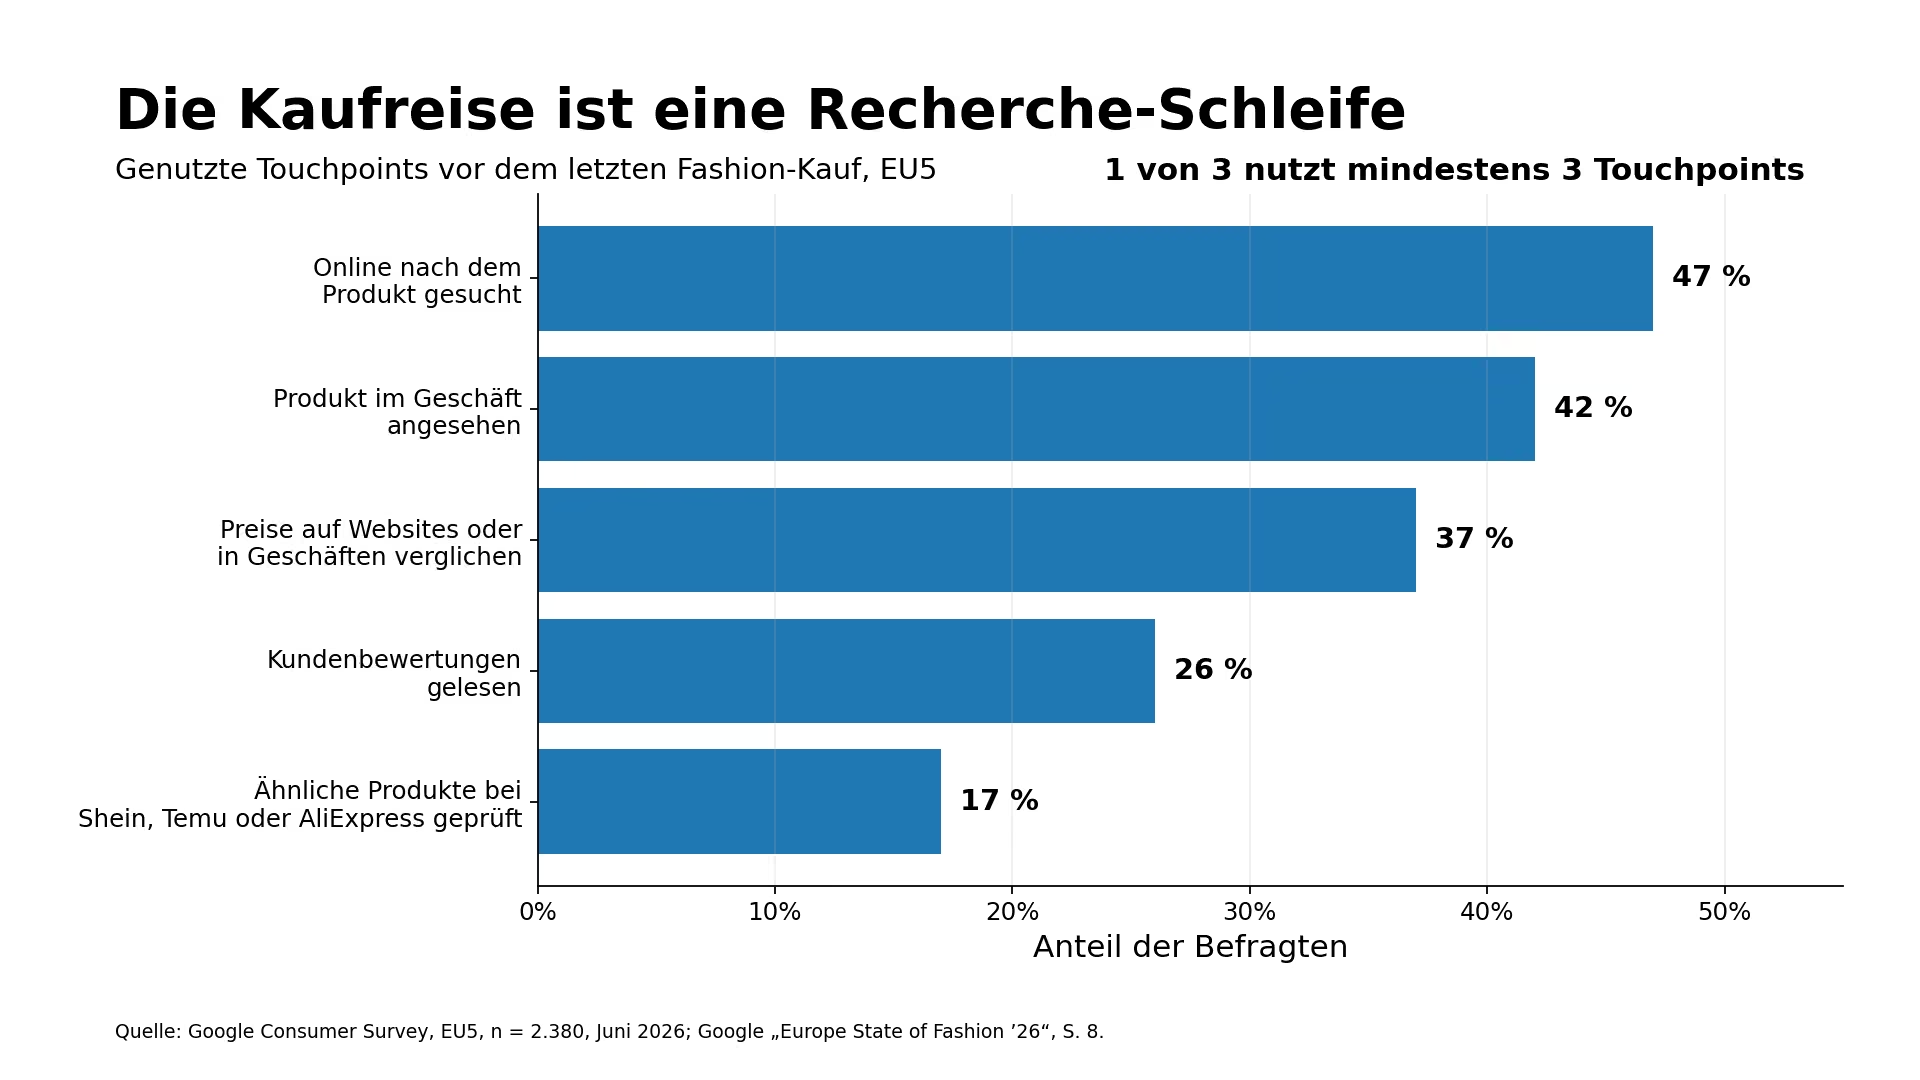
Vor ihrem letzten Fashion-Kauf nutzten Käufer folgende Touchpoints:
- 47 Prozent suchten online nach dem Produkt.
- 42 Prozent betrachteten den Artikel in einem stationären Geschäft.
- 37 Prozent verglichen Preise zwischen Websites oder Geschäften.
- 26 Prozent lasen Kundenbewertungen.
- 17 Prozent prüften, wie günstig ein ähnlicher Artikel bei Shein, Temu oder AliExpress angeboten wurde.
Ein Drittel der Befragten nutzte mindestens drei Recherche-Touchpoints.
Der Käufer kann also zuerst ein kurzes Video sehen, anschließend bei Google suchen, Preise vergleichen, Bewertungen lesen, das Produkt in einer Filiale ansehen und am Ende über einen ganz anderen Kanal bestellen.
Die isolierte Betrachtung einzelner Kanäle führt deshalb zu falschen Entscheidungen. Eine Kampagne kann einen Kauf vorbereitet haben, ohne den letzten Klick zu erhalten. Eine Filiale kann die Kaufunsicherheit reduziert haben, obwohl der Umsatz später online verbucht wurde.
Was Händler jetzt konkret tun sollten
Fashion-Händler mit Filialen sollten Online- und Offline-Bestände möglichst konsistent darstellen. Dazu gehören verlässliche Informationen zu:
- lokaler Verfügbarkeit,
- Abholung in der Filiale,
- Rückgabe im Geschäft,
- Lieferzeiten,
- Preisen und Aktionen,
- Varianten und Größen.
Reine Online-Händler müssen die fehlende physische Produkterfahrung durch eine bessere digitale Beratung ersetzen. Besonders wichtig sind dabei:
- klare Größen- und Passforminformationen,
- Detailaufnahmen des Materials,
- Videos in Bewegung,
- Maße des Models und getragene Größe,
- Kundenbewertungen mit konkreten Passformhinweisen,
- transparente Liefer- und Rückgabebedingungen.
Die Aufgabe der Produktseite besteht nicht nur darin, einen Artikel attraktiv zu präsentieren. Sie muss genügend Unsicherheit beseitigen, damit der Kunde sich für eine Größe entscheiden und den Artikel anschließend behalten kann.
3. Fashion Discovery findet gleichzeitig bei Menschen und Maschinen statt
Der Report beschreibt die neue Customer Journey als „Two-front journey“. Marken müssen an zwei Fronten gewinnen:
- Sie müssen Aufmerksamkeit bei Menschen erzeugen.
- Sie müssen ihre Produkte für Such-, Shopping- und KI-Systeme verständlich machen.
Ein starkes Video kann Interesse wecken. Ob das Produkt anschließend korrekt gefunden, verglichen und empfohlen wird, hängt jedoch von den zugrunde liegenden Daten ab.
Kein Social-Media-Kanal deckt die gesamte Reise ab
66 Prozent der befragten Fashion-Käufer folgen Fashion- oder Style-Inhalten auf mindestens einer Social-Media-Plattform. Von diesen Nutzern folgt etwa die Hälfte entsprechenden Inhalten auf zwei bis drei Plattformen.
Auch die genutzten Formate unterscheiden sich:
| Format | Anteil unter den Followern von Fashion-Content |
|---|---|
| Ausschließlich Short-Form-Videos | 58 % |
| Short- und Long-Form-Videos | 19 % |
| Ausschließlich Long-Form-Videos | 5 % |
| Feed- und Bildformate ohne Video | 18 % |
Kurze Videos dominieren damit die Entdeckung. Für komplexere Kaufentscheidungen reichen wenige Sekunden jedoch oft nicht aus.
Kurze Formate eignen sich besonders für:
- neue Looks,
- Produkteinführungen,
- saisonale Trends,
- visuelle Hooks,
- Styling-Ideen.
Längere Inhalte können Fragen beantworten, die unmittelbar vor dem Kauf entstehen:
- Wie fällt das Produkt aus?
- Wie bewegt sich das Material?
- Ist es durchsichtig?
- Für welche Körperformen eignet sich der Schnitt?
- Wie unterscheidet sich das Produkt von einer Alternative?
- Wie lässt es sich kombinieren und pflegen?
Zwischen 19 und 23 Prozent der Befragten – je nach Altersgruppe – wurden innerhalb des zurückliegenden Monats durch YouTube zu einem Kauf oder einer ernsthaften Kaufüberlegung angeregt. Die Werte sind über die Altersgruppen hinweg relativ stabil.
Das ist ein relevantes Signal, aber kein Beweis dafür, dass YouTube in jeder Zielgruppe automatisch der wirtschaftlich beste Kanal ist. Die Befragung vergleicht an dieser Stelle nicht systematisch die Profitabilität aller Plattformen.
Die richtige Content-Verknüpfung
Ein kurzer Creator-Clip kann beispielsweise ein Sommerkleid in einer Alltagssituation zeigen. Von dort sollte der Nutzer zu einem längeren Test oder direkt zu einer Produktseite gelangen, auf der Schnitt, Material, Größenwahl und Lieferbarkeit nachvollziehbar beschrieben sind.
Der Content-Prozess sollte deshalb nicht mit dem Upload eines Videos enden. Ein gutes Asset wird mehrfach eingesetzt:
- organisch auf einer Video- oder Social-Plattform,
- auf der Produktseite,
- in bezahlten Kampagnen,
- in Shopping-Umfeldern,
- in E-Mail- und CRM-Strecken,
- als Quelle für Fragen zu Größe, Material und Verwendung.
4. KI wird zunächst Einkaufsberater, nicht autonomer Käufer
Die Ergebnisse zeigen eine klare Grenze zwischen Recherche und Kaufabschluss.
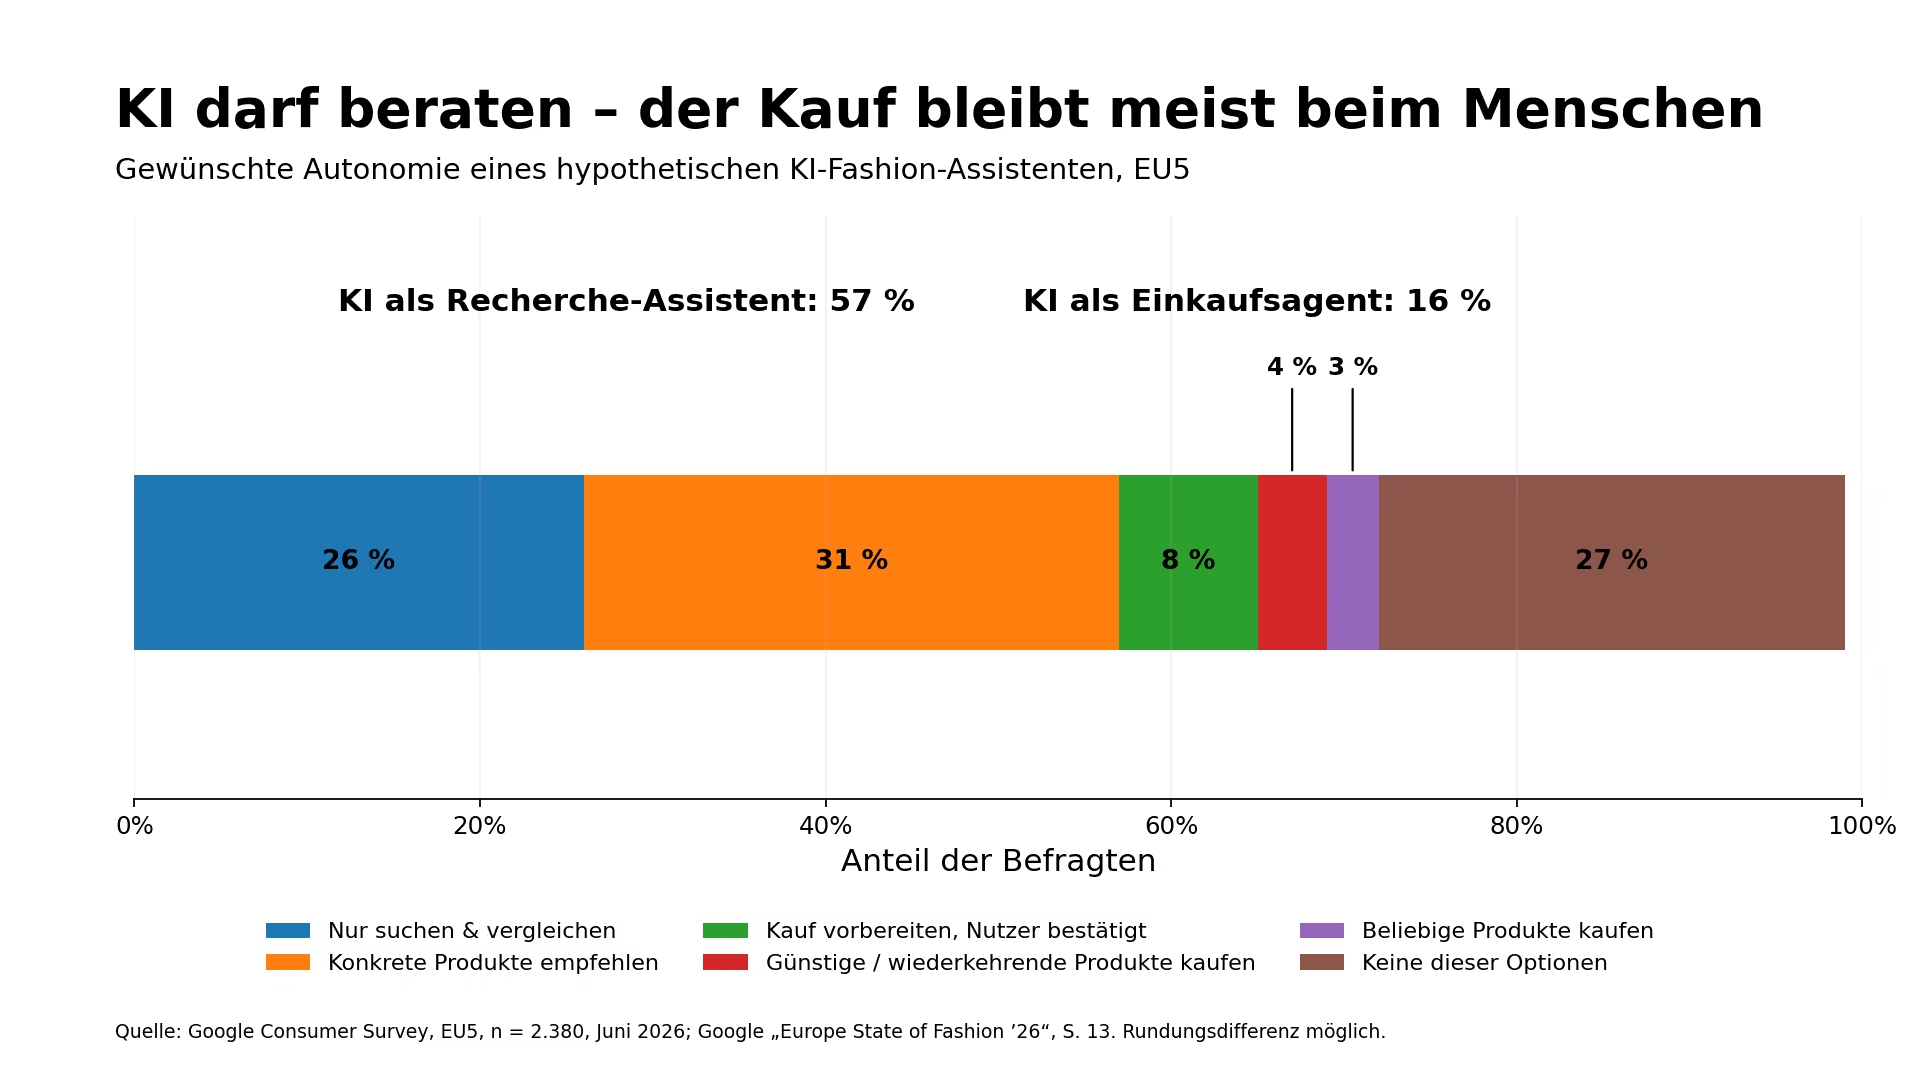
Von den befragten Fashion-Käufern würden:
- 26 Prozent KI zur Produktsuche und zum Vergleich nutzen,
- 31 Prozent konkrete Produktempfehlungen annehmen,
- 8 Prozent eine Bestellung von der KI vorbereiten lassen und selbst bestätigen,
- 4 Prozent günstige oder wiederkehrende Produkte automatisch kaufen lassen,
- 3 Prozent der KI auch andere Käufe überlassen.
Damit können sich 57 Prozent KI als Assistenten vor dem Kauf vorstellen. Nur 16 Prozent sind bereits offen für weitergehende Agentenfunktionen. 27 Prozent möchten keine der genannten Möglichkeiten nutzen.
Die kurzfristig wichtigste Entwicklung ist daher nicht der vollständig automatisierte Einkauf. Sie ist die zunehmende Nutzung von KI für:
- Produktsuche,
- Vorauswahl,
- Vergleiche,
- Größen- und Stilberatung,
- Zusammenstellung vollständiger Outfits.
Agentic Commerce bleibt eine Prognose
Der Report verweist auf eine Prognose, nach der Agentic Commerce bis 2030 zwischen 11 und 18 Prozent des gesamten Retail-Marktes ausmachen könnte. Zusätzlich werden hohe Zustimmungswerte unter Early Adopters genannt.
Diese Zahlen stammen jedoch aus unterschiedlichen Quellen und Zielgruppen. Die Early-Adopter-Befragung aus den USA und Großbritannien ist nicht mit der repräsentativer angelegten Befragung der fünf europäischen Märkte gleichzusetzen.
Für Händler ist daher weniger entscheidend, ob Agentic Commerce 2030 tatsächlich 11, 15 oder 18 Prozent erreicht. Wichtiger ist, dass bereits die beratende KI große Sortimente auf wenige passende Optionen reduzieren kann.
Produktdaten werden zur Vertriebsinfrastruktur
Damit ein KI-System ein Produkt sinnvoll empfehlen kann, muss es mehr verstehen als Preis, Marke und Farbe.
Für wichtige Produkte sollten strukturiert verfügbar sein:
- eindeutige Produktbezeichnung,
- Materialzusammensetzung,
- Schnitt und Passform,
- Größenmaße,
- Pflegehinweise,
- Farbe und Muster,
- Anlass und Einsatzgebiet,
- Saison oder Temperaturbereich,
- Varianten,
- Lieferzeit,
- Verfügbarkeit,
- Zertifizierungen,
- Rückgabebedingungen,
- verifizierte Bewertungen.
Beispiel für einen schwachen Produkttitel
Damen Kleid Sommer rot
Der Titel enthält zwar die grundlegende Kategorie, liefert aber kaum Informationen zu Schnitt, Material oder Verwendung.
Aussagekräftigere Variante
Damen-Midikleid aus Leinenmix – Wickelschnitt – Kurzarm – Korallenrot – Größen 34 bis 44
Die zweite Variante ist nicht nur für Suchsysteme verständlicher. Auch der Kunde erkennt schneller, ob das Produkt grundsätzlich zu seiner Suche passt.
Angaben aus dem Report nicht als allgemeine Benchmarks behandeln
Der Report zitiert eine Anbieterin mit der Aussage, dass KI-Plattformen typischerweise drei bis acht Produkte anzeigen und strukturierte SKU-Daten eine 60-fach höhere Auswahlwahrscheinlichkeit besitzen könnten.
Diese Zahlen stammen aus einem einzelnen Interview mit der Geschäftsführerin eines Technologieanbieters. Sie sind als Richtungssignal interessant, aber nicht als belastbarer Branchenbenchmark geeignet.
Saubere Produktdaten erhöhen die Chance, dass ein System einen Artikel korrekt versteht. Sie garantieren jedoch weder eine Aufnahme in KI-Empfehlungen noch eine bestimmte Position.
5. Vertrauen entsteht zunehmend außerhalb der klassischen Markenbotschaft
Nur etwa ein Drittel der Internetnutzer in den untersuchten europäischen Märkten gibt an, eine bevorzugte Fashion-Marke zu haben. Damit ist eine starke Bindung an eine einzelne Marke keineswegs der Normalfall.
Markencontent bleibt wichtig. Er konkurriert jedoch mit Bewertungen, Creator-Inhalten, Produkttests, Vergleichen und Community-Empfehlungen.
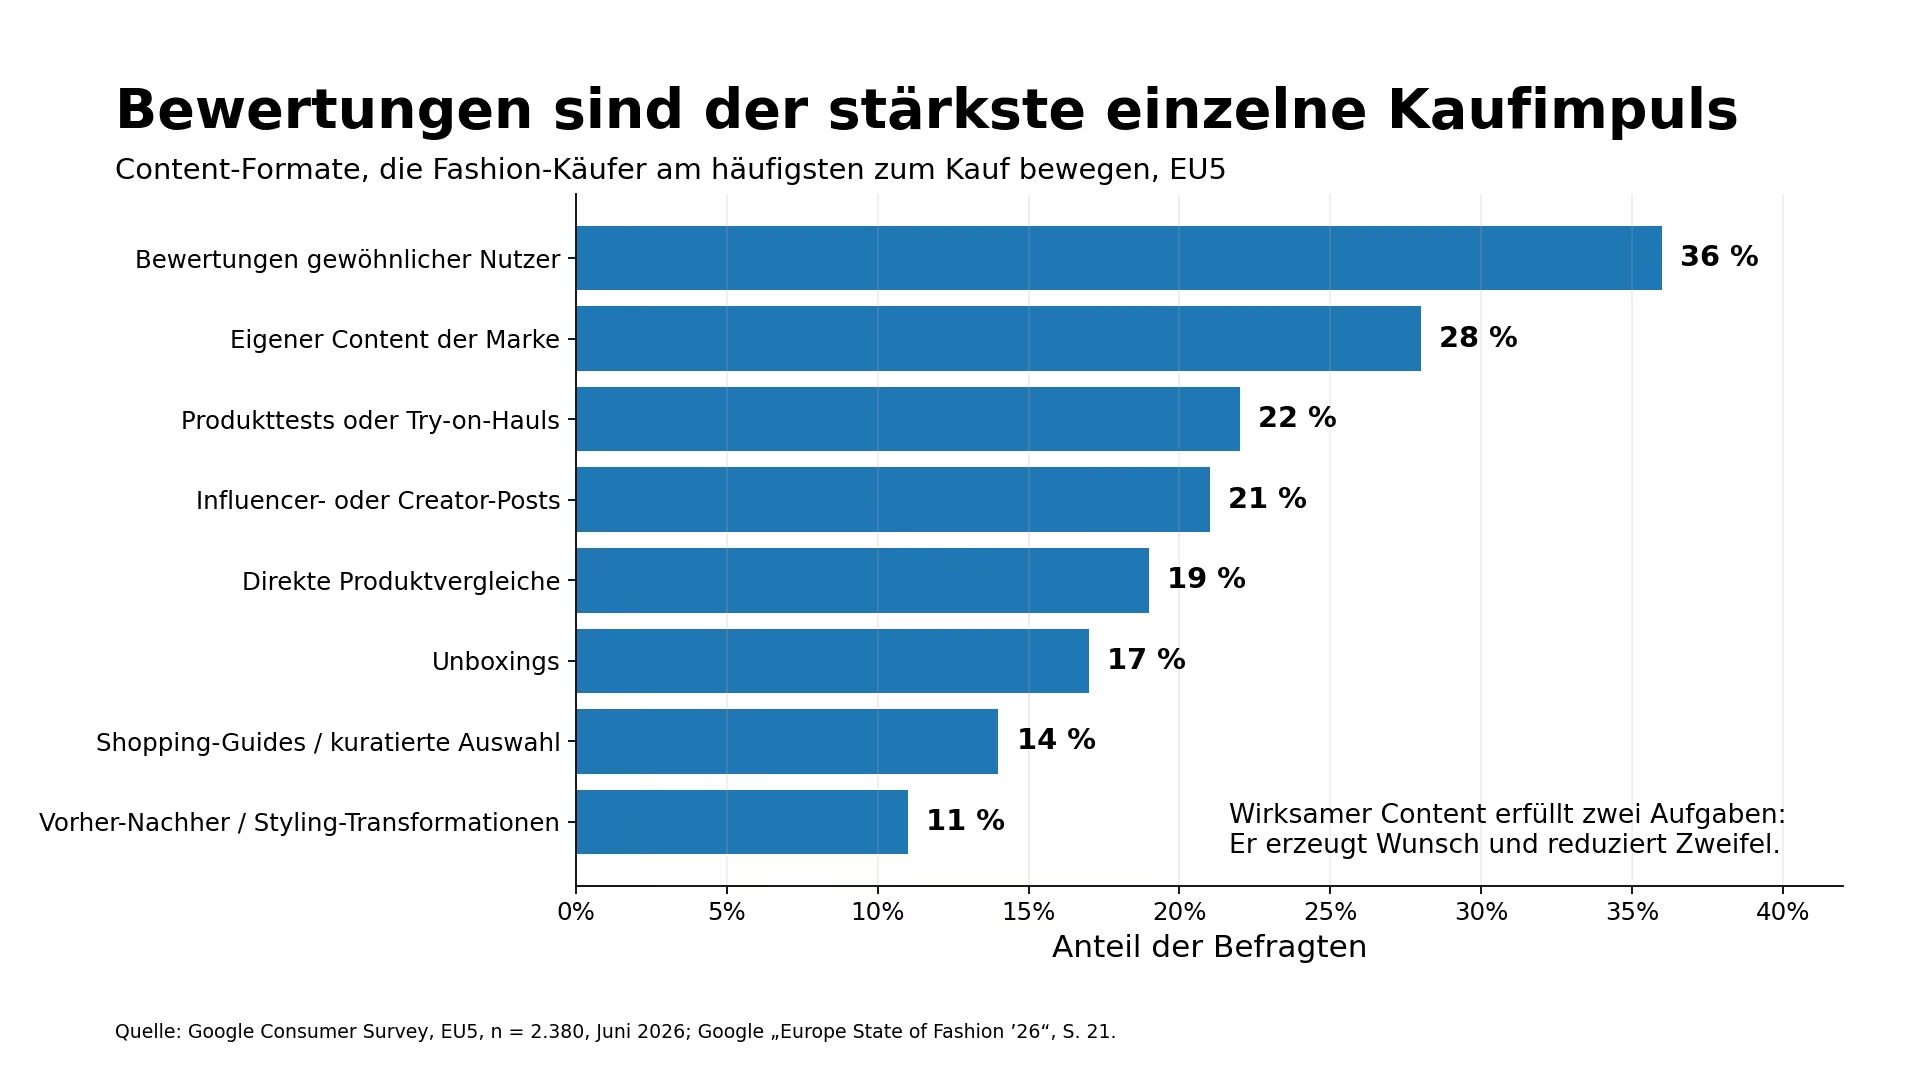
Folgende Content-Formate bewegen die befragten Fashion-Käufer besonders häufig zum Kauf:
| Content-Format | Anteil |
|---|---|
| Bewertungen gewöhnlicher Nutzer | 36 % |
| Eigener Content der Marke | 28 % |
| Produkttests oder Try-on-Hauls | 22 % |
| Influencer- oder Creator-Beiträge | 21 % |
| Direkte Produktvergleiche | 19 % |
| Unboxings | 17 % |
| Shopping-Guides oder kuratierte Auswahl | 14 % |
| Vorher-Nachher- oder Styling-Transformationen | 11 % |
Bewertungen sind damit der stärkste einzelne Auslöser. Gleichzeitig zeigt der Report, dass Inhalte, die Wünsche erzeugen, und Inhalte, die Zweifel reduzieren, häufig gemeinsam wirken.
Eine gute Produktkommunikation erfüllt vier Aufgaben
1. Interesse erzeugen
Hier geht es um Stil, Ästhetik und Verwendung:
- Wie sieht das Produkt in einer realen Situation aus?
- Für welchen Anlass eignet es sich?
- Wie lässt es sich kombinieren?
- Welche Wirkung erzeugt der Look?
2. Beweise liefern
Dazu gehören:
- verifizierte Kundenbewertungen,
- Produkttests,
- Creator-Erfahrungen,
- Material- und Verarbeitungstests,
- authentische Bilder von Kunden.
3. Alternativen vergleichbar machen
Kunden benötigen häufig Hilfe bei der Auswahl zwischen ähnlichen Artikeln:
- eng oder locker geschnitten,
- leichtes oder schweres Material,
- formell oder alltagstauglich,
- pflegeleicht oder besonders hochwertig,
- Einsteigerprodukt oder Premiumvariante.
4. Unsicherheit reduzieren
Unmittelbar vor dem Kauf zählen konkrete Informationen:
- Maße,
- Passform,
- Größenempfehlung,
- Materialgefühl,
- Transparenz,
- Elastizität,
- Pflege,
- Lieferung und Rückgabe.
Altersgruppen brauchen unterschiedliche Absender
Innerhalb der Käufer, die überhaupt durch wunscherzeugenden Content beeinflusst wurden, nimmt die Bedeutung von Creator-Inhalten mit dem Alter ab. Gleichzeitig gewinnt eigener Markencontent an Bedeutung.
Das bedeutet nicht, dass ältere Käufer keine Creator-Inhalte nutzen oder jüngere Käufer keinen Markencontent akzeptieren. Es verändert aber die Gewichtung.
Jüngere Zielgruppen reagieren stärker auf:
- Creator-Stylings,
- Try-ons,
- Alltagssituationen,
- Trends,
- Community-Reaktionen.
Bei älteren Zielgruppen werden wichtiger:
- Qualität,
- Komfort,
- Haltbarkeit,
- glaubwürdige Markenberatung,
- klare Produktinformationen,
- Service.
Kundenbewertungen wirken dagegen über alle Altersgruppen hinweg vergleichsweise konstant.
Creator nicht nur nach Reichweite auswählen
Die wirtschaftliche Qualität einer Creator-Kooperation hängt nicht allein von Followern oder Views ab.
Wichtiger sind:
- glaubwürdige Zielgruppenpassung,
- Qualität der Produktdemonstration,
- nachvollziehbare Aussagen zu Größe und Passform,
- Nutzungsrechte für Website und Werbung,
- Eignung des Materials für Produktseiten,
- messbarer Einfluss auf Verkäufe und Neukunden,
- Wiederverwendbarkeit in unterschiedlichen Formaten.
Der Report empfiehlt, Creator-Inhalte in bezahlte Kampagnen einzubinden und ihre zusätzliche Wirkung über Experimente zu messen. Das ist sinnvoll: Likes und Views zeigen Aufmerksamkeit, aber nicht automatisch inkrementellen Umsatz oder Deckungsbeitrag.


